

- Что проверяет Пробирная палата в ювелирном магазине
- Кто приходит в магазин и как различать названия
- На каких нормах основана проверка и кого она касается
- Проверка Пробирной палаты по 115-ФЗ (финансовый мониторинг)
- Документарная проверка, выездная проверка ФПП, инспекционный визит пробирной палаты и рейдовый осмотр
- Плановая проверка Пробирной палаты и как магазин попадает в план проверок
- Как категория определяет периодичность
- Чем индикаторы отличаются от категории
- Внеплановая проверка Пробирной палаты, и когда приходят без плана
- Применима ли закупка к ювелирному магазину
- Чем профилактический визит ФПП отличается от проверки
- Как проходит проверка Пробирной палаты – шаг за шагом
- От решения до прибытия инспектора
- Во время мероприятия и после него
- Кто принимает инспектора и какие права есть у магазина
- Проверочный лист и формы самообследования ФПП
- Какие документы запрашивает Пробирная палата при проверке
- Подтверждение постановки на специальный учет
- Открытие Личного кабинета, разработка ПВК, назначение СДЛ и обучение сотрудников
- Учет и хранение, инвентаризация и подтверждение наличия изделий
- Поверка весов в магазине
- Пробирное клеймо, ярлык с двумерным штрихкодом и УИН на витрине
- Экспертиза ювелирных изделий
- Данные в ГИИС ДМДК и фактическое наличие изделий
- Акт проверки и выявленные нарушения
- Предписание Пробирной палаты и административная ответственность по КоАП
- Ответственность за отказ допустить инспектора
- Обжалование результатов проверки
- Условный пример магазина, которому сообщили о выездной проверке
- Подготовка к проверке, роли и порядок самопроверки
- Кто за что отвечает
- Порядок самопроверки
- Когда нужна помощь специалиста по пробирному надзору
- Нормативная база
Если вы руководитель ювелирного магазина или специальное должностное лицо (СДЛ), вопрос о визите инспектора рано или поздно встает перед вами лично: когда придут, что попросят показать, что именно сверят. Иногда магазин получает уведомление, иногда о проверке рассказывают коллеги, а ясности от этого не прибавляется.
Распространенное представление выглядит так: инспектор осматривает витрину, смотрит клейма и ярлыки, и на этом все. На деле осмотр изделий составляет лишь часть мероприятия. Кроме него запрашивают документы учета и внутреннего контроля и сверяют сведения из ГИИС ДМДК (государственной интегрированной информационной системы в сфере драгоценных металлов и драгоценных камней, ДМДК) с тем, что лежит на витрине и в сейфе. Магазин, который готовился только к осмотру, приходит к визиту без нужных документов.
Ниже разобраны предмет и основания, виды мероприятий, ход проверки, документы, маркировка и сведения в системе, итоги и подготовка по ролям.
Что проверяет Пробирная палата в ювелирном магазине
Проверка Пробирной палатой ювелирного бизнеса относится к федеральному государственному пробирному надзору: это контроль за соблюдением обязательных требований в обороте драгоценных металлов и драгоценных камней и продукции, содержащей драгоценные металлы. Порядок надзора задает Положение о федеральном государственном пробирном надзоре, утвержденное постановлением Правительства РФ от 25.06.2021 № 1015 (далее Положение № 1015). Для розницы речь идет об обращении драгоценных металлов и изделий из них.
Предмет для магазина складывается из нескольких частей: специальный учет и сведения о магазине в карте учета, учет и хранение, маркировка изделий, сведения ГИИС ДМДК и обязанности по закону о противодействии легализации доходов. Какой набор проверят в конкретном случае, указано в решении о мероприятии.
В разговоре все это называют проверкой ФПП, то есть Федеральной пробирной палаты. В нормах используется другое название: контрольное (надзорное) мероприятие, а проверка в узком смысле остается лишь одной из его форм.
Кто приходит в магазин и как различать названия
Надзор осуществляет Федеральная пробирная палата (ФПП), федеральный орган исполнительной власти в области производства, использования и обращения драгоценных металлов и драгоценных камней. Решения о мероприятиях подписывают руководство ФПП и ее территориальных органов, а проводят мероприятия государственные гражданские служащие ФПП и территориальных органов.
Территориальные подразделения в разговоре называют инспекциями пробирного надзора, а Положение № 1015 говорит о территориальных органах ФПП. Человек, который приходит в магазин, это инспектор Пробирной палаты, должностное лицо, уполномоченное на мероприятие. Проверяемый магазин, будь то организация или индивидуальный предприниматель (ИП), в нормах называется контролируемым лицом.
Фраза «проверка пробирного надзора» обозначает тот же контур, что и привычное «пришла Палата»: орган один, названия разные.
На каких нормах основана проверка и кого она касается
Основой пробирного надзора служит Федеральный закон от 26.03.1998 № 41-ФЗ «О драгоценных металлах и драгоценных камнях» (далее 41-ФЗ). Процедуру мероприятий задают Федеральный закон от 31.07.2020 № 248-ФЗ «О государственном контроле (надзоре) и муниципальном контроле в Российской Федерации» и Положение № 1015. Общий закон описывает виды мероприятий и права контролируемого лица, а Положение определяет, какие из них применяются в пробирном надзоре: не все, что названо в общем законе, там есть.
Контролируемыми лицами выступают юридические лица, индивидуальные предприниматели и художники-ювелиры, которые осуществляют производство, использование или обращение драгоценных металлов. Для магазина критерий прямой: он торгует ювелирными изделиями из драгоценных металлов и драгоценных камней.
Нормативная база меняется. В 2026 году Положение № 1015 изменено постановлением Правительства РФ от 29.08.2026 № 1108. Среди изменений порядок оформления решения, акта и предписания через единый реестр и пункт 24(1) о профилактическом визите по инициативе лица. Дату вступления постановления в силу стоит проверять по его тексту, а более ранние инструкции по теме могли устареть.
Проверка Пробирной палаты по 115-ФЗ (финансовый мониторинг)
Проверка по 115-ФЗ идет отдельным направлением. Закон здесь другой: Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (ПОД/ФТ). Он распространяется на организации и ИП, которые покупают и продают драгоценные металлы, камни, изделия из них и их лом. ФПП осуществляет этот контроль по своей схеме: информирование, документарные и выездные проверки, четыре уровня риска. Пробирным надзором по Положению № 1015 он не является, хотя орган тот же.
Для магазина закон означает набор обязанностей: открыть личный кабинет, разработать правила внутреннего контроля (ПВК), назначить СДЛ, которое отвечает за их исполнение, обучать работников и представлять сведения об операциях, подлежащих обязательному контролю в рамках финансового мониторинга. Порог для таких операций – один миллион рублей, но он применяется только к операциям, перечисленным из перечня в статье 6 закона, куда входит купля-продажа драгоценных металлов, камней и изделий из них. Остальные условия сверяются с действующей редакцией.
Часть документов относится к 41-ФЗ, часть – к 115-ФЗ, и инспектор может запросить оба комплекта. Типичная ошибка состоит в подготовке только к проверке учёта при отсутствии актуальных ПВК и прочих документов по финмониторингу. Проверки по 41-ФЗ и 115-ФЗ проводятся по разным планам, которые очень редко пересекаются.
Документарная проверка, выездная проверка ФПП, инспекционный визит пробирной палаты и рейдовый осмотр
Мероприятий с взаимодействием в пробирном надзоре четыре: инспекционный визит, документарная и выездная формы и рейдовый осмотр, который для магазина маловероятен.
| Форма | Как проходит | Срок и уведомление | Что важно магазину |
|---|---|---|---|
| Инспекционный визит | Осмотр, опрос, истребование документов, которые должны быть на месте; возможен дистанционный формат | Без предварительного уведомления, не более одного рабочего дня | Изделия проверяют на оттиски клейм, маркировку, ярлыки с УИН и сверяют с системой; составляется протокол осмотра |
| Документарная | По месту нахождения ФПП, изучаются документы лица и те, что уже есть у ФПП | До 10 рабочих дней; на требование отвечают в течение 10 рабочих дней | Визит не нужен, но ответить придется в срок через Госуслуги или приложение «Инспектор» |
| Выездная | На месте: осмотр, досмотр, опрос, документы, отбор проб, экспертиза | Уведомление не позднее чем за 24 часа, до 10 рабочих дней | Проверяют фактическое наличие изделий и маркировку |
| Рейдовый осмотр | Обследование территории или объекта, где могут работать несколько контролируемых лиц; оценка соблюдения обязательных требований | Порядок и сроки определяются статьей 71 Закона № 248-ФЗ и решением о проведении мероприятия | Относится к контрольным мероприятиям; профилактический визит рассматривается отдельно |
Инспекционный визит и выездная проверка не одно и то же: у визита нет уведомления и срок не превышает одного рабочего дня, у выездной уведомление направляется за 24 часа, а срок достигает 10 рабочих дней. Подготовка к любой форме одна: документы и сведения из решения и все, что должно находиться на месте деятельности.
Плановая проверка Пробирной палаты и как магазин попадает в план проверок
Плановые мероприятия по 41-ФЗ и проверки по 115-ФЗ проводятся по разным ежегодным планам, которые размещаются на сайте ФПП. Планы проверок Пробирной палаты позволяют заранее увидеть, включен ли магазин в список на год по каждому направлению.
Как категория определяет периодичность
ФПП относит контролируемых лиц к четырем категориям: чрезвычайно высокий, высокий, средний и низкий риск. Если лицо не отнесено ни к одной, оно считается низкорисковым. Периодичность зависит от того, какая категория риска присвоена. По пункту 11 Положения № 1015 при чрезвычайно высоком риске плановые мероприятия проводятся раз в год, при высоком раз в два года, при низком не проводятся ни плановые мероприятия, ни обязательные визиты. Для среднего риска пункт 11 периодичность не называет, а на странице ФПП указано «не реже раза в три года»; полагаться на этот срок стоит только после сверки с действующим текстом.
Свою категорию риска можно узнать в перечне контролируемых лиц на сайте ФПП или путем запроса ФПП. При несогласии с присвоенной категорией риска можно подать заявление об изменении, в том числе через Госуслуги. Баллы по приложению 1 к Положению для розницы набираются, например, за нарушения законодательства за три предшествующих года, за недостоверные сведения в карте специального учета и за выданные предостережения.
Чем индикаторы отличаются от категории
Индикаторы риска Пробирной палаты это показатели, по которым надзор оценивает вероятность нарушения. Соответствие им или отклонение от них может стать основанием внепланового мероприятия, а перечень индикаторов размещает ФПП. Категория определяет периодичность плановых мероприятий, индикатор способен запустить мероприятие вне плана.
Внеплановая проверка Пробирной палаты, и когда приходят без плана
Внеплановое мероприятие проводится только при основаниях, названных в законе.
Основания перечислены в статье 57 Закона № 248-ФЗ: сведения о причинении вреда или угрозе, требование прокурора, истечение срока исполнения решения об устранении нарушения, выявление соответствия индикаторам риска, сведения о деятельности без уведомления, лицензии или регистрации в системе маркировки, уклонение от обязательного профилактического визита и другие. Внеплановые мероприятия с взаимодействием согласуются с прокуратурой, за исключениями, прямо названными в законе. Неотложное мероприятие начинается в течение 24 часов после поступления сведений, с извещением прокуратуры в тот же срок, и лицо в этом случае может не уведомляться. Эти 24 часа задают срок начала мероприятия и извещения прокуратуры, а не срок уведомления проверяемого.
Применима ли закупка к ювелирному магазину
Контрольная закупка по статье 67 Закона № 248-ФЗ это мероприятие, при котором инспектор создает ситуацию сделки, чтобы оценить соблюдение требований при продаже товаров потребителям, без предварительного уведомления. Общий закон такую форму называет, но в перечень мероприятий пробирного надзора по Положению № 1015 она не включена. Для ювелирной розницы это значит, что готовиться стоит к формам из таблицы выше.
Чем профилактический визит ФПП отличается от проверки
Профилактический визит относится к профилактическим мероприятиям, а не к контрольным, и проверкой не является.
Он проходит как профилактическая беседа по месту деятельности либо дистанционно, по инициативе ФПП или самого лица. Обязательный визит назначают с учетом категории риска, и он может включать осмотр и истребование документов; уклонение от него служит основанием для внепланового мероприятия. Если нарушения не устранены, по итогам обязательного визита может быть выдано предписание. Визит по инициативе лица описан в пункте 24(1) Положения в редакции от 29.08.2026: он доступен субъектам малого предпринимательства по заявлению через Госуслуги, предписания по нему не выдаются. Им можно воспользоваться как самопроверкой, подготовившись так же, как к настоящей проверке.
Как проходит проверка Пробирной палаты – шаг за шагом
От решения до прибытия инспектора
Решение о проведении проверки открывает любое мероприятие. В нем указаны основание, вид контроля, предмет, должностные лица и эксперты, контролируемое лицо и адрес, вид мероприятия и контрольные действия, дата и срок взаимодействия, перечень документов, необходимых для оценки соблюдения требований, а также списки контрольных вопросов, если их применение обязательно. Решение оформляется оформлением соответствующих документов и их подписанием соответствующими должностными лицами ФПП или её территориальных подразделений. Сведения о проверке также вносятся в единый реестр контрольных (надзорных) мероприятий.
Уведомление о выездной проверке направляется копией решения не позднее чем за 24 часа до начала. Получив его, назначьте ответственного, подтвердите получение и начните собирать комплект документов. Инспекционный визит проходит без уведомления, поэтому подготовка не должна зависеть от письма.
Порядок действий контролируемого лица выглядит так:
- Получите решение и сверьте вид мероприятия, предмет и срок.
- Назначьте принимающего представителя и его заместителя, соберите документы по предмету из решения.
- При прибытии инспектора проверьте удостоверение, решение и учетный номер мероприятия в едином реестре.
- Передайте запрошенные документы, обеспечьте осмотр и сверку сведений, записывайте, что именно передано.
- Давайте пояснения по существу, дождитесь акта и отметьте сроки по нему.
Во время мероприятия и после него
Инспектор предъявляет служебное удостоверение и решение и сообщает учетный номер мероприятия в едином реестре. Дальше он запрашивает документы, осматривает помещение и изделия, знакомится со сведениями системы и принимает пояснения. Действовать он вправе только в пределах решения: не может требовать документы, не относящиеся к предмету, изымать оригиналы и требовать то, что уже представлено или находится у других органов.
Срок проведения проверки указывается в решении и может приостанавливаться, например на время экспертизы. Проверяемый период, если он указан, помогает понять, за какое время нужны документы. Мероприятие заканчивается актом, и сроки по нему магазин отслеживает сам.
Кто принимает инспектора и какие права есть у магазина
Инспектора принимает руководитель организации или представитель контролируемого лица, например СДЛ, главный бухгалтер или директор, а полномочие представителя оформляется документом.
Контролируемое лицо вправе присутствовать при мероприятии и давать пояснения, знакомиться с результатами и выражать несогласие с ними, обжаловать решения и действия должностных лиц. Эти права перечислены в статье 36 Закона № 248-ФЗ. Обязанности другие: обеспечить беспрепятственный доступ в помещения и предоставить запрошенные документы и сведения.
Закон прямо называет основание отказать инспектору в доступе: на документах контрольного органа нет двухмерного штрихового кода (QR-кода), ведущего на страницу мероприятия в едином реестре, либо код нанесен некорректно. В той же статье есть исключение для случаев, когда решение о мероприятии не требуется. Сначала сверьте удостоверение инспектора, решение и учетный номер в реестре.
Если мероприятие невозможно, потому что лица нет по месту нахождения или деятельность фактически не ведется, инспектор составляет акт о невозможности проведения мероприятия. В течение трех месяцев с даты акта орган вправе назначить такое же мероприятие без уведомления и без согласования с прокуратурой.
Проверочный лист и формы самообследования ФПП
Это список контрольных вопросов, который утверждает контрольный орган по статье 53 Закона № 248-ФЗ. Если применение листа обязательно, он указывается в решении и заполняется инспектором в электронной форме. Действующий вариант для розницы стоит искать на сайте ФПП и в самом решении, а не в пересказах.
Полезнее другой инструмент: ФПП опубликовала формы самообследования по видам деятельности, включая розничную торговлю. Формы анонимные, ознакомительные, на категорию риска они не влияют. Заполните их до визита и отметьте пробелы.
Какие документы запрашивает Пробирная палата при проверке
Перечень документов определяется предметом из решения о мероприятии. Комплект магазина складывается из документов учета по Положению № 1015 и документов по 115-ФЗ.
| Документ или сведения | Зачем нужен инспектору | Нормативная определенность |
|---|---|---|
| Постановка на специальный учет (решение, уведомление, карта) | Подтверждает право вести операции с драгоценными металлами и камнями | Правила, утвержденные постановлением Правительства РФ № 1052; слово «свидетельство» бытовое |
| ПВК | Показывают организацию внутреннего контроля | Статья 7 115-ФЗ; требования к содержанию задает Правительство РФ |
| Приказ о назначении СДЛ и подтверждение обучения | Показывает, кто отвечает за ПВК и как подготовлен | Статья 7 115-ФЗ; порядок обучения определяет Правительство РФ |
| Внутренний порядок учета и хранения | Описывает приемку, учет, хранение, выдачу | Пункты 29 и 31 Положения называют такие документы среди запрашиваемых |
| Документы инвентаризации и движения изделий | Подтверждают фактическое наличие, поступление, отгрузку, реализацию | Пункты 29 и 31 Положения |
| Сведения о наличии изделий | Подтверждают остаток | Обязательной формы в нормах не найдено |
| Поверка весов | Подтверждает выполнение обязательных требований к весоизмерительным приборам | Пункт 46 Инструкции, утвержденной приказом Минфина России № 231н |
В перечне документов, которые инспектор вправе истребовать при инспекционном визите по пункту 29 Положения, нет ПВК, приказа о СДЛ, документов об обучении и справок о наличии. Они приходят из 115-ФЗ и из практики запроса. Нормативно закреплены документы, регламентирующие порядок учета и хранения, первичные, оперативные и отчетные документы учета движения изделий, документы о приеме на комиссию и сертификаты на драгоценные камни. Готовить комплект стоит по обоим законам одновременно.
Требование о документах оформляется письменно, а срок указан в самом требовании. При документарной форме ФПП вправе истребовать заверенные копии, а не представленные в срок документы фиксируются в акте с указанием нарушенных требований.
Подтверждение постановки на специальный учет
Свидетельство о постановке на специальный учет это бытовое название. В Правилах ведения специального учета юридических лиц, индивидуальных предпринимателей и художников-ювелиров, утвержденных постановлением Правительства РФ от 01.10.2015 № 1052, слова «свидетельство» нет. Подтверждением служат решение о постановке с присвоением учетного номера, уведомление об этом решении в личном кабинете ГИИС ДМДК или на Госуслугах и карта специального учета.
Инспектор сверяет наличие постановки, актуальность сведений карты и адреса торговых точек. Типичная ошибка: открыт новый адрес или сменился руководитель, а карта не обновлена. По Правилам форма об изменениях заполняется в течение пяти рабочих дней, нарушение срока влечет ответственность по части 2 статьи 15.43 КоАП.
Открытие Личного кабинета, разработка ПВК, назначение СДЛ и обучение сотрудников
ЛК, ПВК и СДЛ предусмотрены статьей 7 115-ФЗ. Правила разрабатываются с учетом требований Правительства РФ и утверждаются руководителем организации, а СДЛ отвечает за их реализацию. ПВК стоит писать под конкретный магазин, общий шаблон без привязки к деятельности трудно применять на практике.
Инспектор вправе запросить приказ о назначении специального должностного лица и документы об обучении СДЛ. Подготовка и обучение кадров проводятся в порядке, который устанавливает Правительство РФ. Как именно подтверждаются целевой инструктаж и повышение уровня знаний, определяют эти акты, поэтому форму и периодичность стоит брать из действующей редакции, а не из шаблонов. Сверьте даты приказа и обучения с составом работников, особенно после смены СДЛ.
Учет и хранение, инвентаризация и подтверждение наличия изделий
Инструкция по учету и хранению ювелирных изделий из ДМ и ДК – это внутренний документ магазина, в котором описан порядок их приемки, учета, хранения и реализации. Название бытовое: Положение № 1015 говорит о документах, которые разработаны и утверждены самим контролируемым лицом и регламентируют порядок учета и хранения драгоценных металлов и камней.
Акты инвентаризации подтверждают фактическое наличие и совпадение с данными учета. Периодичность и порядок оформления определяют применимые правила учета, их стоит уточнить по действующим актам. С инвентаризацией связан и один из критериев риска: ввод в оборот по инвентаризационному акту более 50 изделий в календарный месяц.
Справка о наличии ювелирных изделий тоже бытовое название. Обязательной формы в нормах нет, в перечнях Положения названы первичные, оперативные и отчетные документы учета движения изделий. Если сведения о наличии запросят в произвольной форме, их готовят из данных учета и ГИИС ДМДК так, чтобы они совпадали с фактическим остатком. При осмотре должны совпасть количества ювелирных изделий в витринах и сейфах с количеством по учетным данным.
Поверка весов в магазине
Магазин обязан иметь весоизмерительные приборы и обеспечивать их поверку или калибровку. Пункт 46 Инструкции, утвержденной приказом Минфина России № 231н, предусматривает:
Все помещения, в которых производится прием, хранение и отпуск драгоценных металлов, драгоценных камней и изделий из них, оснащаются весоизмерительными приборами. Весы, разновесы и калибровочные гири ежегодно должны подвергаться калибровке или поверке в соответствии с Порядком проведения поверки средств измерений, требования к знаку поверки и содержанию свидетельства о поверке, утвержденным приказом Министерства промышленности и торговли Российской Федерации от 2 июля 2015 г. N 1815 (зарегистрирован в Министерстве юстиции Российской Федерации 4 сентября 2015 г., регистрационный номер 38822). Калибровка и периодические поверки весоизмерительных приборов в межповерочный период проводятся организацией самостоятельно.
Пробирное клеймо, ярлык с двумерным штрихкодом и УИН на витрине
Оттиски клейм подтверждают пробу изделия. При осмотре проверяют наличие оттисков государственных пробирных клейм и именников производителей для изделий отечественного производства, а также наличие лазерной маркировки на изделиях из ДМ (кроме изделий из серебра).
По требованиям ГИИС ДМДК на ярлыке (бирке) должны быть двухмерный штриховой код, уникальный идентификационный номер (УИН) и адрес сайта ФПП; номер состоит из 16 цифр. УИН ювелирного изделия вводится на сайте ФПП, на сайте ГИИС ДМДК или в мобильном приложении ДМДК, и по нему видны сведения об изделии, которые инспектор сверяет с самим изделием.
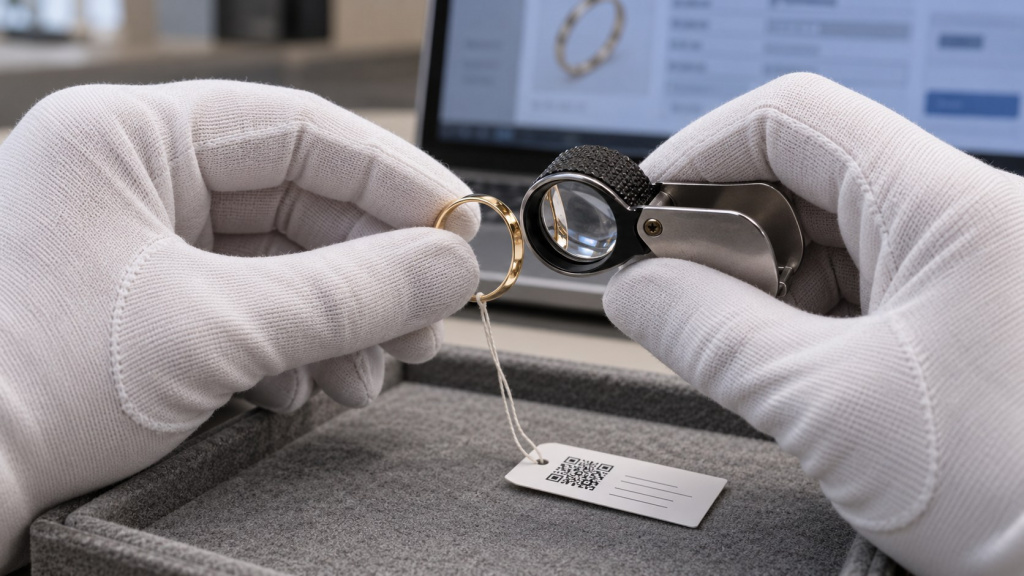
Признаками нарушения Положение называет изделия без оттисков клейм или маркировки, с признаками фальшивых клейм, с несчитываемой маркировкой, не соответствующие заявленной пробе, а также несоответствие вставок ярлыку. В таких случаях инспектор принимает меры по привлечению должностных лиц к административной ответственности.
Экспертиза ювелирных изделий
При выездной проверке возможны отбор проб и экспертиза ювелирных изделий. Пробы отбирает ФПП или аккредитованная экспертная организация в присутствии представителя лица или с фото- и видеозаписью, а срок мероприятия на время экспертизы может быть приостановлен. Маркировка должна быть нанесена на ярлык, а также на само изделие (кроме изделий из серебра); актуальный порядок маркировки для розницы стоит сверять с действующим постановлением Правительства.
Данные в ГИИС ДМДК и фактическое наличие изделий
ГИИС ДМДК применяется при осуществлении надзора, и инспектор при осмотре проверяет изделия по системе. Сверяют остатки, поступления и выбытие, статусы изделий, продажи и соответствие УИН. Как пример связи системы с оценкой риска стоит учесть критерий приложения 1: непринятие в течение 60 календарных дней входящих спецификаций. За непредставление информации в систему предусмотрена ответственность по статье 15.47 КоАП. Сроки передачи сведений и порядок исправления ошибок определяют правила функционирования системы, и брать их нужно из действующей редакции.
Типичная ошибка: фактическое количество ювелирных изделий на витринах и в сейфах, количество ювелирных изделий по бухгалтерскому и оперативному учёту, количество ювелирных изделий по учёту в системе ГИИС ДМДК – совершенно разные величины. Перед проверкой выгрузите из системы остатки и сравните их с фактическим наличием и учетными документами, а расхождения разберите и подтвердите документами.
Акт проверки и выявленные нарушения
Акт – это итоговый документ мероприятия: в нем фиксируют результаты и выявленные нарушения обязательных требований.
С актом контролируемое лицо знакомится по месту проведения мероприятия. Если мероприятие дистанционное или акт нельзя составить на месте, например при экспертизе, акт направляется контрольным органом; при отказе подписать делается отметка. Возражения и пояснения с подтверждающими документами представляются в установленный срок, а досудебно акт можно обжаловать в течение 30 календарных дней со дня получения.
Исхода три. Нарушений нет: сведения вносятся в реестр, инспектор вправе выдать рекомендации. Есть признаки нарушения, но вреда не причинено: объявляется предостережение. Нарушения не устранены до конца мероприятия: выдается предписание, а при признаках административного правонарушения информация направляется в уполномоченный орган.
Предписание Пробирной палаты и административная ответственность по КоАП
Предписание выдается, если нарушения не устранены до окончания мероприятия. По каждому нарушению в нем указаны описание с конкретными нормами, срок устранения с конкретной датой, рекомендуемые меры и сведения, подтверждающие устранение.
Административная ответственность определяется Кодексом Российской Федерации об административных правонарушениях (КоАП). Для магазина чаще всего значимы статья 15.43 (деятельность без специального учета, срок представления формы об изменениях), статья 15.47 (правила учета, отчетность, информация в ГИИС ДМДК, хранение и инвентаризация), статья 15.27 (внутренний контроль по 115-ФЗ), статья 19.5 (невыполнение предписания) и статья 19.4.1 (воспрепятствование мероприятию). К ответственности привлекаются организация и должностное лицо, а ИП по примечанию к статье 2.4 отвечает как должностное лицо, если кодекс не устанавливает иного. По статье 15.27 ИП несут ответственность как юридические лица, а не как должностные лица.
| Статья | Что описывает | Размер штрафа, тысяч рублей |
|---|---|---|
| 15.43, часть 1 | Деятельность без обязательной постановки на специальный учет | ИП от 80 до 100, юридические лица от 120 до 140 |
| 15.43, часть 2 | Нарушение срока представления формы об изменениях в карту | ИП от 30 до 50, юридические лица от 60 до 80 |
| 15.47, часть 1 | Нарушение правил учета, непредставление отчетности или информации в ГИИС ДМДК | Должностные лица от 20 до 50, ИП от 30 до 60, юридические лица от 50 до 80 |
| 15.47, часть 2 | Нарушение правил хранения и инвентаризации | Должностные лица от 40 до 70, ИП от 50 до 80, юридические лица от 80 до 100 |
Размеры приведены по справочной системе на 14.10.2026 и могут измениться, поэтому их стоит сверить с действующей редакцией кодекса. Для повторных нарушений по статьям 15.43 и 15.47 предусмотрены более высокие части. Исполните предписание в срок и подтвердите это документами.
Ответственность за отказ допустить инспектора
По части 3 статьи 15.27 за воспрепятствование проведению проверки по финмониторингу юридическое лицо и ИП могут получить штраф от 700 000 до 1 000 000 рублей.
Применяются статья 19.4.1 КоАП о воспрепятствовании деятельности должностного лица органа контроля и об уклонении от мероприятий, статья 19.4 о неповиновении законному требованию и часть 3 статьи 15.27 о воспрепятствовании проверкам по 115-ФЗ. Если воспрепятствование по статье 19.4.1 повлекло невозможность проведения или завершения мероприятия, штраф составляет от 5 до 10 тысяч рублей для должностных лиц и от 20 до 50 тысяч для юридических лиц. ИП по этой статье отвечает как должностное лицо.
Недопуск, непредставление документов в срок и затягивание могут быть расценены как воспрепятствование. Недопуск при отсутствии или некорректном QR-коде на документах контрольного органа к ним не относится. Действуйте через представителя и фиксируйте замечания письменно, оставляя допуск открытым.
Обжалование результатов проверки
Контролируемое лицо вправе обжаловать решения о проведении мероприятий, акты, предписания и действия должностных лиц. Досудебная жалоба подается в ФПП или ее территориальный орган через Госуслуги с усиленной квалифицированной подписью организации. Общий срок составляет 30 календарных дней со дня, когда лицо узнало или должно было узнать о нарушении прав, жалоба на предписание подается в течение 10 рабочих дней с момента получения, а при уважительной причине срок можно восстановить. Судебное обжалование возможно после досудебного.
Пути разные. Акт и предписание оспариваются по Закону № 248-ФЗ и Положению № 1015, а постановление по делу об административном правонарушении по КоАП: жалоба подается в течение десяти дней со дня вручения или получения копии постановления. Действуйте в сроки и сохраняйте все материалы мероприятия.
Условный пример магазина, которому сообщили о выездной проверке
Условный магазин получает копию решения о выездной проверке, направленную не позднее чем за 24 часа до начала. В тот же день директор назначает принимающего и его заместителя, СДЛ собирает ПВК, приказ о своем назначении и документы об обучении, а бухгалтер и ответственный за систему готовят порядок учета и хранения, документы инвентаризации и выгрузку из ГИИС ДМДК.
При сверке выясняется, что остаток в системе не совпадает с фактическим наличием. Кроме того, СДЛ обнаруживает, что приказ о назначении нового СДЛ есть, а документов об обучении нет. За оставшееся время обучение не организовать, поэтому в комплект кладут то, что есть, и фиксируют пробел для устранения. Инспектору показывают собранный комплект, и открытыми остаются два вопроса: обучение СДЛ и расхождение в системе.
Подготовка к проверке, роли и порядок самопроверки
Кто за что отвечает
Руководитель организации отвечает за решения и допуск инспектора, СДЛ – за ПВК, обучение и сообщения по 115-ФЗ, главный бухгалтер – за учет, инвентаризацию и первичные документы, ответственный за учет в ГИИС ДМДК – за сверку остатков и проверку маркировки. Отдельно назначьте сотрудника, принимающего инспектора, и его заместителя.
Порядок самопроверки
Сначала используйте формы самообследования ФПП, затем пройдите перечень в таком порядке:
- Постановка на специальный учет: карта соответствует адресам и руководителю (руководитель).
- ПВК актуальны и привязаны к деятельности магазина, приказ о СДЛ действует (СДЛ).
- Обучение СДЛ подтверждено, даты совпадают с составом работников (СДЛ).
- Внутренний порядок учета и хранения утвержден и соблюдается (главный бухгалтер).
- Инвентаризации оформлены, расхождения объяснены (главный бухгалтер).
- Клейма читаются, на ярлыках есть код и УИН, остатки в системе совпадают с витриной и сейфом (ответственный за ГИИС ДМДК).
- Назначены принимающий и заместитель, оформлено полномочие представителя (руководитель).
Для производства ювелирных изделий и оптовой торговли набор документов шире, например за счет технологической документации и документов о расходовании драгоценных металлов. Главное предостережение: готовность должна быть постоянной, потому что инспекционный визит приходит без уведомления.
Когда нужна помощь специалиста по пробирному надзору
Помощь специалиста имеет смысл, если нет уверенности в комплекте документов, сменился СДЛ или адрес, получено уведомление либо сведения в системе расходятся с фактическим наличием. Консультирование контролируемых лиц по применению требований проводит и сама ФПП.
ДМК Консалтинг работает с 2015 года и сопровождает участников рынка драгоценных металлов и камней по всем вопросам пробирного надзора: учет ДМДК и финансовый мониторинг. Аудит «Ювелирный Ревизор» проверяет соблюдение требований 115-ФЗ и 41-ФЗ и помогает подготовиться к визиту инспектора. Компания также оказывает консультационную помощь в ходе проверок, разрабатывает ПВК и инструкцию по учету и хранению, проводит обучение и целевой инструктаж СДЛ.
Связаться можно по телефону +7 (911) 92-92-095, по адресу info@dmetconsult.ru или через форму «Задать вопрос» на сайте. Обращения принимаются с понедельника по пятницу с 9:00 до 17:00.
Нормативная база
- Федеральный закон от 26.03.1998 № 41-ФЗ «О драгоценных металлах и драгоценных камнях».
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма».
- Федеральный закон от 31.07.2020 № 248-ФЗ «О государственном контроле (надзоре) и муниципальном контроле в Российской Федерации» — порядок контрольных (надзорных) мероприятий.
- Постановление Правительства РФ от 25.06.2021 № 1015 — Положение о федеральном государственном пробирном надзоре.
- Постановление Правительства РФ от 01.10.2015 № 1052 — правила ведения специального учета.
- Кодекс Российской Федерации об административных правонарушениях — статьи 2.4, 15.27, 15.43, 15.47, 19.4.1 и 19.5.
- Разъяснения Федеральной пробирной палаты о пробирном надзоре.
- Разъяснения Федеральной пробирной палаты о контрольных мероприятиях в сфере ПОД/ФТ.
- Рекомендации Федеральной пробирной палаты по оформлению двухмерного штрихового кода и УИН на ярлыке.
Нужна помощь с вашей ситуацией?

