


- Что такое ПВК ювелира и кого они касаются
- Что изменилось с постановлением № 1157 и как обновлять ПВК
- Структура ПВК и обязательные разделы
- Что на практике добавляют к обязательным программам
- Идентификация клиентов, изучение клиента и хранение документов
- Какие сведения собирают о физическом лице, юридическом лице и ИП
- Что фиксируют и сколько хранят
- Оценка риска клиентов и признаки операций
- Операции, подлежащие обязательному контролю, и подозрительные операции
- Что относится к обязательному контролю
- Как выявляют подозрительные операции
- Отказ в операции
- Перечни, приостановление операции и замораживание средств
- Замораживание средств и приостановление операции
- СДЛ, приказ о назначении и внутреннее сообщение
- Обучение, инструктаж и ознакомление с ПВК под роспись
- Личный кабинет Росфинмониторинга и ФЭС
- Почему образец ПВК не подойдёт
- Как выглядит копирование образца на практике
- Как использовать образец без копирования
- Проверки Росфинмониторинга и Пробирной палаты, ответственность за отсутствие ПВК
- Кто проверяет ПВК и как
- Какая ответственность предусмотрена статьёй 15.27 КоАП РФ
- С чего начать и когда нужна помощь специалистов
- Нормативная база
Условный ювелирный магазин находит в сети образец, меняет в нём название и ИНН, ставит подпись директора и считает вопрос закрытым. Бухгалтеру остаётся подшить файл в папку.
Такие ПВК для ювелиров формально существуют, но описывают чужие процессы, чужих сотрудников и чужих клиентов. Правила внутреннего контроля для ювелиров должны соответствовать требованиям действующего законодательства и применяться в самой организации. При проверке ПВК по 115-ФЗ смотрят, соблюдены ли требования Закона и принятых в соответствии с ним нормативных правовых актов, поэтому порядок, описанный на бумаге, должен совпадать с работой магазина.
С августа 2025 года действуют новые требования к правилам внутреннего контроля, а скачанный текст мог быть составлен по прежним требованиям.
Что должно быть в ПВК на самом деле и почему чужой текст их не заменяет?
Что такое ПВК ювелира и кого они касаются
Правила внутреннего контроля в отрасли называют ПВК. Их разрабатывают в целях ПОД/ФТ/ЭД/ФРОМУ, то есть противодействия легализации (отмыванию) доходов, полученных преступным путём, финансированию терроризма, экстремистской деятельности и финансированию распространения оружия массового уничтожения. Требования к таким правилам утверждены постановлением Правительства РФ от 02.08.2025 № 1157.
Круг организаций очерчен статьёй 5 Федерального закона от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». Это организации и индивидуальные предприниматели, которые покупают и продают драгоценные металлы и драгоценные камни, ювелирные и другие изделия из них и лом таких изделий. Обязанность разработать правила, назначить специальное должностное лицо (СДЛ) и утвердить правила у руководителя следует из пункта 2 статьи 7 того же Закона, и для индивидуального предпринимателя она действует так же, как для юридического лица.
ПВК ювелирного магазина и ПВК любой другой ювелирной организации по назначению один и тот же документ. Различается масштаб: розница, опт, производство и скупка дают разный набор процессов, которые нужно описать.
ПВК остаются рабочим документом. Они определяют, кто, как и когда действует в магазине при идентификации клиента, оценке риска, сообщении об операции и обучении.
Что изменилось с постановлением № 1157 и как обновлять ПВК
Постановление № 1157, заменившее постановление Правительства РФ от 30.06.2012 № 667, вступило в силу 10 августа 2025 года. Согласно подпункту «ж» пункта 7 требований (в редакции постановления Правительства РФ от 18.08.2026 № 1020) программа, определяющая организационные основы внутреннего контроля, содержит меры по организации доступа к личному кабинету на сайте Росфинмониторинга и его использования.
Состав программ и подпункт «ж» в образцах, шаблонах и собственных документах стоит сверить с новыми требованиями.
Структура ПВК и обязательные разделы
Структуру ПВК задаёт пункт 6 требований, по которому правила состоят из одиннадцати программ. Обязательные разделы ПВК совпадают с этим перечнем, и собственный план документа лучше строить по нему.
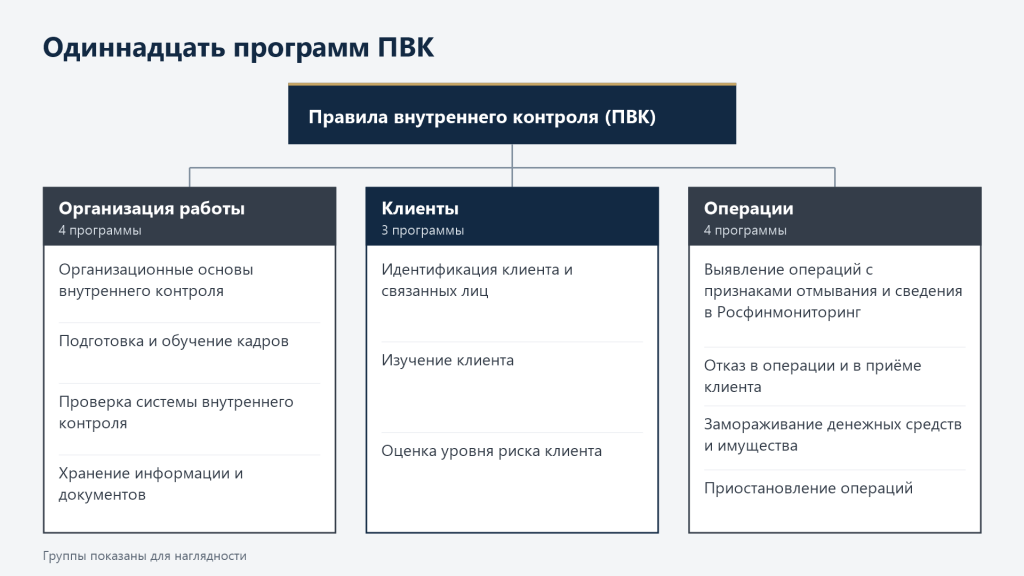
| Программа | Какую задачу решает |
|---|---|
| Программа, определяющая организационные основы внутреннего контроля | Закрепляет порядок назначения и замещения СДЛ, изменения правил и доступа к личному кабинету |
| Программа идентификации клиентов, представителей клиентов и (или) выгодоприобретателей, а также бенефициарных владельцев | Определяет, какие сведения о клиенте устанавливают и проверяют до приёма на обслуживание |
| Программа изучения клиента при приёме на обслуживание и обслуживании | Выясняет, зачем клиент обращается и чем занимается, в объёме по уровню его риска |
| Программа оценки степени (уровня) риска совершения клиентом подозрительных операций и принятия мер по снижению рисков совершения клиентом подозрительных операций | Задаёт методику присвоения высокого, среднего или низкого уровня риска и меры по каждой группе |
| Программа выявления операций, имеющих признаки связи с легализацией (отмыванием) доходов, полученных преступным путём, или финансированием терроризма, и представления сведений о них в Федеральную службу по финансовому мониторингу | Описывает, как продавец замечает необычную операцию, кто решает признать её подозрительной и как сведения уходят в Росфинмониторинг |
| Программа, регламентирующая порядок действий в случае отказа в совершении операции, а также отказа в приёме клиента на обслуживание | Устанавливает основания отказа, порядок решения и передачу сведений о каждом отказе |
| Программа, регламентирующая порядок применения мер по замораживанию (блокированию) денежных средств или иного имущества | Описывает проверку клиентов по перечням и действия при совпадении |
| Программа, регламентирующая порядок работы по приостановлению операций в соответствии с Федеральным законом | Определяет, когда операцию приостанавливают на пять рабочих дней |
| Программа подготовки и обучения кадров в сфере ПОД/ФТ/ЭД/ФРОМУ | Определяет, кого, когда и в какой форме обучают и инструктируют |
| Программа проверки системы внутреннего контроля | Предусматривает внутренние проверки системы внутреннего контроля и отчёт о их результатах |
| Программа хранения информации и документов, полученных в результате реализации обязанностей по ПОД/ФТ/ЭД/ФРОМУ | Определяет, какие документы хранят не менее пяти лет и как их представляют проверяющим |
Отдельного ответственного за каждую программу требования не предусматривают. За соответствие правил требованиям отвечает руководитель или ИП, который их утверждает (пункты 3 и 4), за реализацию правил отвечает СДЛ (пункт 7), а порядок действий работников, сроки и исполнителей определяет общая часть правил (пункт 5).
Что на практике добавляют к обязательным программам
Анкету клиента и досье предписывает приказ Росфинмониторинга от 23.04.2025 № 74. Журнал инструктажей, форма внутреннего сообщения, приказ о назначении СДЛ, лист ознакомления с ПВК и акт проверки по перечням в требованиях и в статьях 5, 6 и 7 Закона отдельными документами не названы. Форму закрепляет организация, поэтому эти документы стоит рассматривать как практику. Упрощения числа программ для малых организаций и ИП требования не содержат.
Идентификация клиентов, изучение клиента и хранение документов
Идентификация и изучение клиента в требованиях составляют разные программы. Программа идентификации (пункты с 8 по 11) устанавливает и проверяет сведения о клиенте, представителе, выгодоприобретателе и бенефициарном владельце до приёма на обслуживание. Программа изучения клиента (пункт 12) выясняет цели и характер отношений, а на регулярной основе финансовое положение и деловую репутацию.
Какие сведения собирают о физическом лице, юридическом лице и ИП
Состав сведений и порядок идентификации задаёт приказ № 74 об идентификации клиентов, представителей, выгодоприобретателей и бенефициарных владельцев.
О физическом лице, не являющемся ИП, устанавливают ФИО, дату рождения, гражданство, реквизиты документа, удостоверяющего личность, адрес регистрации, а при наличии ИНН и контактную информацию (приложение № 1). О юридическом лице устанавливают наименование, организационно-правовую форму, ИНН, ОГРН, адрес, сведения о лицензиях (приложение № 2). Об ИП берут сведения как о физическом лице и добавляют ОГРН записи о регистрации в качестве ИП и место регистрации.
О представителе, выгодоприобретателе и бенефициарном владельце берут те же сведения, что о клиенте соответствующего вида, а о представителе ещё и данные документа о полномочиях. Бенефициарного владельца организация выявляет, принимая обоснованные и доступные меры. Если выявить его не удалось, им может быть признан единоличный исполнительный орган клиента.
При покупке физическим лицом ювелирных изделий на сумму не более 60 000 рублей, а при использовании персонифицированного электронного средства платежа не более 400 000 рублей, идентификацию не проводят, если у работников нет подозрений в отмывании доходов или финансировании терроризма (пункт 1.4-2 статьи 7).
Что фиксируют и сколько хранят
Документальное фиксирование информации организация описывает в программе идентификации (пункт 11). Сведения, полученные при идентификации, вносят в анкету клиента по составу приложения № 3 к приказу № 74, а копии документов собирают в досье клиента, то есть в пакет документов по клиенту. При обновлении сведений составляют новую анкету (пункты с 35 по 39 приказа № 74).
Документы и сведения хранят не менее пяти лет со дня прекращения отношений с клиентом (пункт 4 статьи 7), а не со дня составления документа. Для разовых операций начало срока нормы не раскрывают, поэтому его стоит определить в программе хранения. Сроки обновления сведений о клиенте задаёт подпункт 3 пункта 1 статьи 7 Закона (пункт 24 приказа № 74).
Оценка риска клиентов и признаки операций
Оценка риска клиентов представляет собой программу, по которой каждому клиенту присваивают уровень риска при приёме на обслуживание и в ходе обслуживания. Уровней три: высокий, средний и низкий. Риск оценивают по категориям: страны и территории, клиенты, продукты, услуги, каналы и операции. Организации вправе вводить собственные категории (пункты с 13 по 16).
Критерии строятся на особенностях деятельности организации. Для розницы, скупки, комиссии и опта они разные, поэтому методику разрабатывает организация под свои процессы.
В программу выявления операций включается перечень признаков необычного характера операции, утверждённый Росфинмониторингом, и организация вправе добавить собственные признаки (пункт 25).
Уровень риска клиента определяют на основании мотивированного суждения по информации о клиенте и об операциях, совершаемых им или в его интересах (пункт 18). Специфика ювелирной отрасли в том, что организация не знает об операциях клиента на стороне, то есть о его сделках с драгоценными металлами и деньгами вне магазина, и по существу контролирует только собственную операцию с ним. Если организация придерживается политики безрисковых операций, то есть отказывается от операций повышенного риска, операций с клиентами ненизкого уровня риска у неё не возникает. Поэтому ювелирам рекомендуется в начале работы с клиентом присваивать низкий уровень риска и пересматривать его, если что-то меняется.
Эта практика не отменяет методики, критериев и сроков пересмотра группы риска, которые записывают в правилах.
Операции, подлежащие обязательному контролю, и подозрительные операции
Что относится к обязательному контролю
Обязательный контроль определяют сумма и вид операции. Операции, подлежащие обязательному контролю, перечислены в статье 6 Закона № 115-ФЗ. К ним относится купля-продажа драгоценных металлов, драгоценных камней, ювелирных и других изделий из них и лома таких изделий на сумму от 1 миллиона рублей или эквивалента в иностранной валюте. Организация документально фиксирует такие операции и представляет сведения не позднее трёх рабочих дней, следующих за днём операции (статья 7).
Как выявляют подозрительные операции
Выявление подозрительных операций не зависит от суммы.
Программа выявления предусматривает постоянный мониторинг операций и получение объяснений от клиента. При необычной операции работник составляет внутреннее сообщение, а руководитель или уполномоченное им лицо решает, признать ли операцию подозрительной и направлять ли сведения в Росфинмониторинг (пункты с 22 по 31).
Сведения о подозрительной операции направляют не позднее трёх рабочих дней, следующих за днём выявления.
Ошибочно считать, что ниже порога операция не контролируется, ведь сумма меньше 1 миллиона рублей не снимает обязанности оценить операцию.
Отказ в операции
При подозрениях организация вправе отказать в совершении операции. Решение принимает руководитель или уполномоченное им лицо. Каждый случай отказа организация обязана документально фиксировать и сообщать в Росфинмониторинг не позднее рабочего дня, следующего за днём решения, а об устранении основания или отмене решения судом сообщают в тот же срок (пункты 11 и 13 статьи 7).
Перечни, приостановление операции и замораживание средств
Клиента, представителя, выгодоприобретателя и бенефициарного владельца проверяют по перечню лиц, причастных к экстремистской деятельности или терроризму, по перечням Совета Безопасности ООН и по решениям межведомственного координационного органа (пункты 8 и 33 требований).
Проверка идёт до приёма на обслуживание и в ходе обслуживания. Кроме того, не реже одного раза в три месяца организация проверяет, нет ли среди клиентов лиц, в отношении которых применены либо должны применяться меры замораживания, и информирует Росфинмониторинг об итогах (подпункт 7 пункта 1 статьи 7). На практике клиентов проверяют и при поступлении новых перечней, а они поступают от двух до пяти раз в неделю. Сроки применения мер исчисляются часами, поэтому одной проверки при приёме клиента недостаточно.
Форма проверки нормами не установлена. На практике результат проверки оформляют актом проверки по перечням.
Замораживание средств и приостановление операции
Организация обязана применить меры по замораживанию (блокированию) денежных средств или иного имущества незамедлительно, но не позднее:
- 24 часов со дня размещения на сайте Росфинмониторинга информации о включении организации или физического лица в Перечень организаций и физических лиц, в отношении которых имеются сведения об их причастности к экстремистской деятельности или терроризму;
- 24 часов со дня размещения на сайте Росфинмониторинга принятого межведомственным координационным органом решения о замораживании (блокировании) денежных средств или иного имущества;
- 20 часов с момента получения уведомления Росфинмониторинга о принятии решения о включении организации или физического лица в перечни организаций и физических лиц, связанных с терроризмом или с распространением оружия массового уничтожения, составляемые в соответствии с решениями Совета Безопасности ООН.
Приостановление операции на пять рабочих дней предусмотрено в случаях, названных в пункте 10 статьи 7 и пункте 5 статьи 7.5, и о нём незамедлительно информируют Росфинмониторинг. Если в этот срок не получено постановление Росфинмониторинга о приостановлении на дополнительный срок, организация осуществляет операцию, когда иное не следует из Закона.
В случае совпадения информации о клиенте с вышеуказанными перечнями результат проверки заносится в документы идентификации клиента с датой сравнения. Дальнейшие действия специальное должностное лицо проводит согласно Программе по замораживанию (блокированию) денежных средств и (или) иного имущества клиента. По практике отрасли вероятность применения ювелирами отказа от операции, приостановления операции и замораживания активов клиента крайне мала, стремится к нулю, поэтому соответствующие программы пишут формально, по основаниям Закона (пункты с 32 по 34 требований).
СДЛ, приказ о назначении и внутреннее сообщение
СДЛ отвечает за реализацию правил внутреннего контроля и принимает решения по внутренним сообщениям. Закон обязывает организацию назначить СДЛ (пункт 2 статьи 7).
На эту роль назначают физическое лицо, работающее по трудовому договору и не имеющее неснятой или непогашенной судимости за преступления в сфере экономики или против государственной власти. Постановление Правительства РФ от 29.05.2014 № 492 устанавливает два самостоятельных требования. Первое состоит в высшем образовании по укрупнённой группе специальностей «Экономика и управление» или по направлению «Юриспруденция», а при его отсутствии в опыте работы не менее двух лет на должностях, связанных с исполнением обязанностей по ПОД/ФТ. Второе состоит в прохождении обучения в целях ПОД/ФТ.
ИП вправе назначить себя СДЛ, и для него, как и для его работников на этой должности, достаточно пройти обучение. Руководитель юридического лица тоже вправе назначить себя СДЛ, но к нему применяют оба требования.
Приказ о назначении СДЛ как отдельный документ нормой не предписан, а порядок назначения и полномочия закрепляются в программе, определяющей организационные основы внутреннего контроля. На практике назначение оформляют приказом с указанием должности, даты и замещающего лица.
В случае выявления необычной операции сотрудник, выявивший эту операцию (сделку), составляет внутреннее сообщение, то есть документ, содержащий сведения об операции (сделке) со следующими реквизитами:
- категория операции (сделки) (необычная операция), признаки либо иные обстоятельства (причины), по которым операция может быть отнесена к необычным операциям;
- содержание (характер) операции (сделки), дата, сумма и валюта проведения;
- сведения о контрагенте, с которым проводится операция (сделка);
- сведения о сотруднике, составившем внутреннее сообщение, и его подпись;
- дата составления внутреннего сообщения;
- отметка специального должностного лица о решении, принятом в отношении внутреннего сообщения, и его мотивированное обоснование;
- отметка руководителя о решении, принятом в отношении внутреннего сообщения, и его мотивированное обоснование;
- отметка о дополнительных мерах, предпринятых организацией в отношении клиента в связи с выявлением необычной операции (сделки) или её признаков.
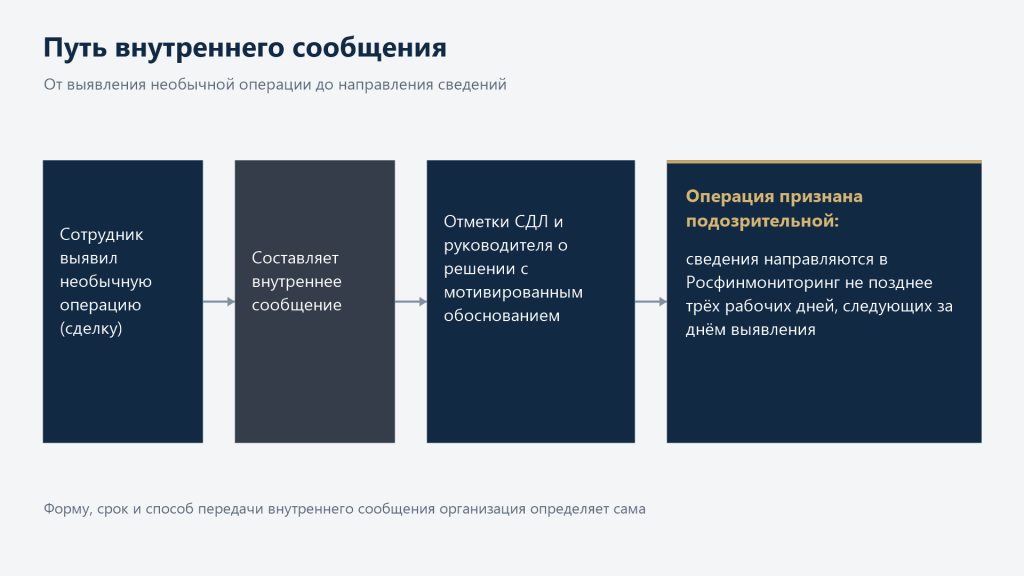
Форму, срок и способ передачи организация определяет сама.
Если СДЛ отсутствует, действует замещающее лицо, которое тоже должно соответствовать требованиям, а порядок замещения закрепляют в той же программе.
Обучение, инструктаж и ознакомление с ПВК под роспись
Обучение и инструктаж сотрудников по ПОД/ФТ образуют отдельную программу ПВК. Программа обучения разрабатывается в соответствии с законодательством (пункт 35 требований). Формы обучения описывает приказ Росфинмониторинга от 03.08.2010 № 203, и перед применением его действующую редакцию стоит сверить.
- Вводный инструктаж проводит СДЛ при приёме на должность из перечня обучаемых работников.
- Дополнительный инструктаж проводится не реже одного раза в год либо в следующих случаях: при изменении действующих и вступлении в силу новых нормативных правовых актов Российской Федерации в области ПОД/ФТ/ЭД/ФРОМУ; при утверждении новых или изменении действующих правил внутреннего контроля.
- Целевой инструктаж проходят однократно СДЛ, руководитель, бухгалтер и юрист организации, если такая должность есть.
- Повышение уровня знаний не реже одного раза в три года нужно СДЛ и другим работникам, прошедшим целевой инструктаж, в том числе руководителю и бухгалтеру.
Прохождение целевого инструктажа и повышения уровня знаний подтверждается документом, выдаваемым организацией, проводящей обучение. Остальные инструктажи и ознакомление с нормативными правовыми актами и внутренними документами организации подтверждаются собственноручной подписью работника (пункт 19 приказа № 203). Форму документа выбирает организация, поэтому ознакомление сотрудников с ПВК под роспись оформляют листом ознакомления с ПВК, а инструктажи записывают в журнал инструктажей.
Бывает и так, что ПВК есть, а продавцы не знают признаков необычных операций и порядка передачи внутреннего сообщения СДЛ.
Личный кабинет Росфинмониторинга и ФЭС
Личный кабинет Росфинмониторинга на сайте службы служит каналом, через который организация получает перечни, решения межведомственного координационного органа, уведомления по перечням ООН и информацию об индикаторе риска и показателях дистанционного мониторинга. Последнее предусмотрено Положением о контроле (надзоре) в сфере ПОД/ФТ, утверждённым постановлением Правительства РФ от 19.02.2022 № 219. Пробирная палата считает кабинет обязательным для организаций рынка драгоценных металлов и камней.
ФЭС расшифровывается как формализованное электронное сообщение. Ювелирные организации в основном направляют ФЭС двух видов. ФЭС 1-ФМ формируют для операций, подлежащих обязательному контролю, и для подозрительных операций, а ФЭС 3-ФМ содержит результаты проверки клиентов по перечням и направляется по итогам каждой квартальной проверки.
Порядок доступа закреплён приказом Росфинмониторинга от 20.07.2020 № 175.
Если ПВК уже есть, но мер по доступу к личному кабинету и его использованию в них нет (подпункт «ж» пункта 7 требований), правила нужно дополнить, а доступ к кабинету получить.
Почему образец ПВК не подойдёт
Запрос «ПВК образец для ювелирного магазина» понятен, ведь образец обещает сэкономить время. Но как готовый документ он не подойдёт по четырём причинам.
Во-первых, требования связывают содержание правил с особенностями организации. Подразделение по ПОД/ФТ создают исходя из структуры, численности, клиентской базы и уровня риска (пункт 7 «г»), оценка риска учитывает характер деятельности клиентов (пункт 17 «б»), форму внутреннего сообщения определяет организация (пункт 29). Образец не знает процессов, каналов, клиентов и операций конкретного магазина.
Во-вторых, оценка риска, признаки, должности и сроки в образце условные. У магазина есть конкретные СДЛ, сотрудники, форматы и каналы продаж.
В-третьих, образец мог быть составлен по прежним требованиям, и после постановления № 1157 его нужно проверить на соответствие новым требованиям.
В-четвёртых, правила утверждает руководитель и обеспечивает контроль за их соответствием требованиям (пункты 3 и 4). Подписав чужой текст, руководитель сохраняет ответственность за его соответствие требованиям.
Как выглядит копирование образца на практике
Условная организация А находит образец, подставляет своё название и утверждает документ. В образце описаны процессы, которых у неё нет, и не описаны те, что есть, например скупка. Должности СДЛ и сроки в нём условные, реального порядка передачи внутреннего сообщения СДЛ в документе нет, а сотрудники текст не читали.
Как использовать образец без копирования
В перечне актов Федеральной пробирной палаты по ПОД/ФТ типовой образец правил не указан. Любой образец полезен только как справка о составе разделов. Процедуры в каждой программе нужно писать под вашу деятельность: виды операций, клиентов, каналы продаж и роли сотрудников.
Проверки Росфинмониторинга и Пробирной палаты, ответственность за отсутствие ПВК
Кто проверяет ПВК и как
Контроль за организациями и ИП, которые покупают и продают драгоценные металлы, камни и изделия из них, ведёт орган по контролю за обращением драгоценных металлов и камней, то есть Федеральная пробирная палата (статья 9.1 Закона № 115-ФЗ и положение № 219). Проверка Пробирной палаты строится по риск-ориентированному подходу. Для высокого уровня риска предусмотрена плановая или внеплановая документарная или выездная проверка, а для низкого контрольные мероприятия не проводятся.
Проверка Росфинмониторинга в этой сфере связана с дистанционным мониторингом, а самих ювелиров Росфинмониторинг не контролирует. Служба организует мониторинг и передаёт результаты контрольному органу.
Проверяют соблюдение требований 115-ФЗ и принятых в соответствии с ним нормативных правовых актов. Значение имеют наличие правил, их соответствие требованиям и применение, в том числе назначен ли СДЛ, направляются ли сообщения и обучены ли работники.
Какая ответственность предусмотрена статьёй 15.27 КоАП РФ
Административная ответственность за отсутствие ПВК в статье 15.27 КоАП РФ для ювелиров отдельной частью не выделена. Часть 1.1, где прямо названы разработка правил и назначение СДЛ, адресована кредитным организациям. К ювелирам применяют другие части статьи, а индивидуальные предприниматели отвечают как юридические лица.
| Часть | За что | Должностные лица | Юридические лица и ИП |
|---|---|---|---|
| 1 | Неисполнение законодательства о внутреннем контроле, не повлекшее непредставления сведений об операциях, подлежащих обязательному контролю, и о подозрительных операциях, а равно повлекшее представление таких сведений с нарушением порядка и сроков | Предупреждение или штраф от 10 000 до 30 000 рублей | Предупреждение или штраф от 50 000 до 100 000 рублей |
| 2 | Те же действия или бездействие, повлекшие непредставление или представление недостоверных сведений об операциях, подлежащих обязательному контролю, а равно непредставление сведений о подозрительных операциях | От 30 000 до 50 000 рублей | От 200 000 до 400 000 рублей или приостановление деятельности до 60 суток |
| 3 | Воспрепятствование проверке или неисполнение предписания надзорного органа | От 30 000 до 50 000 рублей или дисквалификация на срок от одного года до двух лет | От 700 000 до 1 000 000 рублей или приостановление деятельности до 90 суток |
Отсутствие ПВК, несоответствие документа требованиям и его неприменение рассматривают как неисполнение законодательства о внутреннем контроле через части 1 и 2, и величина штрафа зависит от того, привело ли оно к отправке или неотправке сообщений об операциях, подлежащих контролю. Формальное наличие утверждённых правил санкций не исключает.
С чего начать и когда нужна помощь специалистов
- Определите, как требования 115-ФЗ распространяются на вашу деятельность.
- Сверьте действующие правила с постановлением № 1157 в редакции от 18.08.2026.
- Назначьте СДЛ и замещающее лицо.
- Опишите виды деятельности, каналы продаж и клиентов и учтите их в каждой программе.
- Определите критерии риска и признаки операций.
- Настройте внутреннее сообщение, проверку клиентов по перечням, приостановление, отказ и замораживание.
- Проведите обучение и оформите ознакомление сотрудников.
- Проверьте доступ к личному кабинету Росфинмониторинга.
- Утвердите документ и назначьте дату следующей сверки с изменениями законодательства.
Помощь специалистов имеет смысл, когда нужна разработка ПВК для ювелиров под особенности магазина, обновление правил после изменения требований, обучение, помощь с доступом к кабинету и ФЭС или проверка документа до проверки надзорного органа. Этим занимается компания «ДМК Консалтинг», работающая с 2015 года. На странице услуги описаны разработка и обновление ПВК по 115-ФЗ с комплектом документов для организаций и ИП, работающих с драгоценными металлами и камнями. Аудит «Ювелирный Ревизор» охватывает готовность к проверке Пробирной палаты.
Условный магазин из начала статьи теперь знает, из чего состоит документ и что проверять, и может решить, писать правила самостоятельно или поручить это специалистам. Вот и ответ на вопрос о скачанном файле. Он годится только как справка о составе документа.
Нормативная база
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», статья 5 — круг организаций и ИП.
- Федеральный закон от 07.08.2001 № 115-ФЗ, статья 6 — обязательный контроль.
- Федеральный закон от 07.08.2001 № 115-ФЗ, статья 7 — обязанности организаций.
- Федеральный закон от 07.08.2001 № 115-ФЗ, статья 7.5 — перечни Совета Безопасности ООН.
- Федеральный закон от 07.08.2001 № 115-ФЗ, статья 9.1 — контроль (надзор).
- Постановление Правительства РФ от 02.08.2025 № 1157 (требования к правилам внутреннего контроля) — состав программ ПВК.
- Постановление Правительства РФ от 19.02.2022 № 219 (Положение о контроле (надзоре) в сфере ПОД/ФТ) — органы контроля.
- Постановление Правительства РФ от 29.05.2014 № 492 (требования к СДЛ и к обучению кадров) — квалификация СДЛ.
- Приказ Росфинмониторинга от 23.04.2025 № 74 (требования к идентификации) — сведения о клиенте, анкета и досье.
- Приказ Росфинмониторинга от 03.08.2010 № 203 (Положение о подготовке и обучении кадров) — формы инструктажа.
- Приказ Федеральной службы по финансовому мониторингу от 20.07.2020 № 175 «Об утверждении Порядка ведения личного кабинета, а также Порядка доступа к личному кабинету и его использования» — доступ к кабинету.
- КоАП РФ, статья 15.27 — административная ответственность.
Нужны ПВК под вашу деятельность?

